
AIハードウェアが成長を牽引し、8月の電気機械の輸出額が過去最高の$2620億に達した
今週、中国の税関当局が発表したある月の輸出統計の数字一つが、その実態を如実に物語っている。 電気機械 この分野は堅調だ。8月の機械・電気製品の輸出額は$262.3億に達し、単月としては過去最高を記録するとともに、前年同月比で33%増加した。.
これは、同月としては18ヶ月連続の過去最高記録更新となり、2桁の伸びを記録したのも9ヶ月連続となった。 2026年の1月から8月までの累計輸出額は$1.87兆に達し、前年同期比26.9%増となり、中国の商品輸出総額の64%を占めた。.
その成長の構成要素こそが注目すべき点である。現在、AI関連ハードウェアが主要な原動力となっている。8月の輸出増加額のうち、集積回路とコンピュータ製品が合わせて55.8%を占め、同カテゴリーの全体的な成長率を18.4ポイント押し上げた。.
集積回路(IC)の輸出額は、単月としては初めて$40億の大台を突破し、$40.73億に達し、前年同月比で129.8%増となった。 コンピュータ製品の輸出額は$30.4億に達し、これも月間過去最高を記録し、前年同月比77%増となった。しかし、集積回路(IC)の数字には注意点がある。実際の輸出量は7.9%減少しているのだ。この金額の急増は、出荷数量の増加ではなく、価格の上昇によるものである。.
自動車の輸出は記録的な伸びを続け、8月の輸出台数は104万7000台となり、3カ月連続で100万台の大台を突破した。自動車の輸出額は43%増加した。.
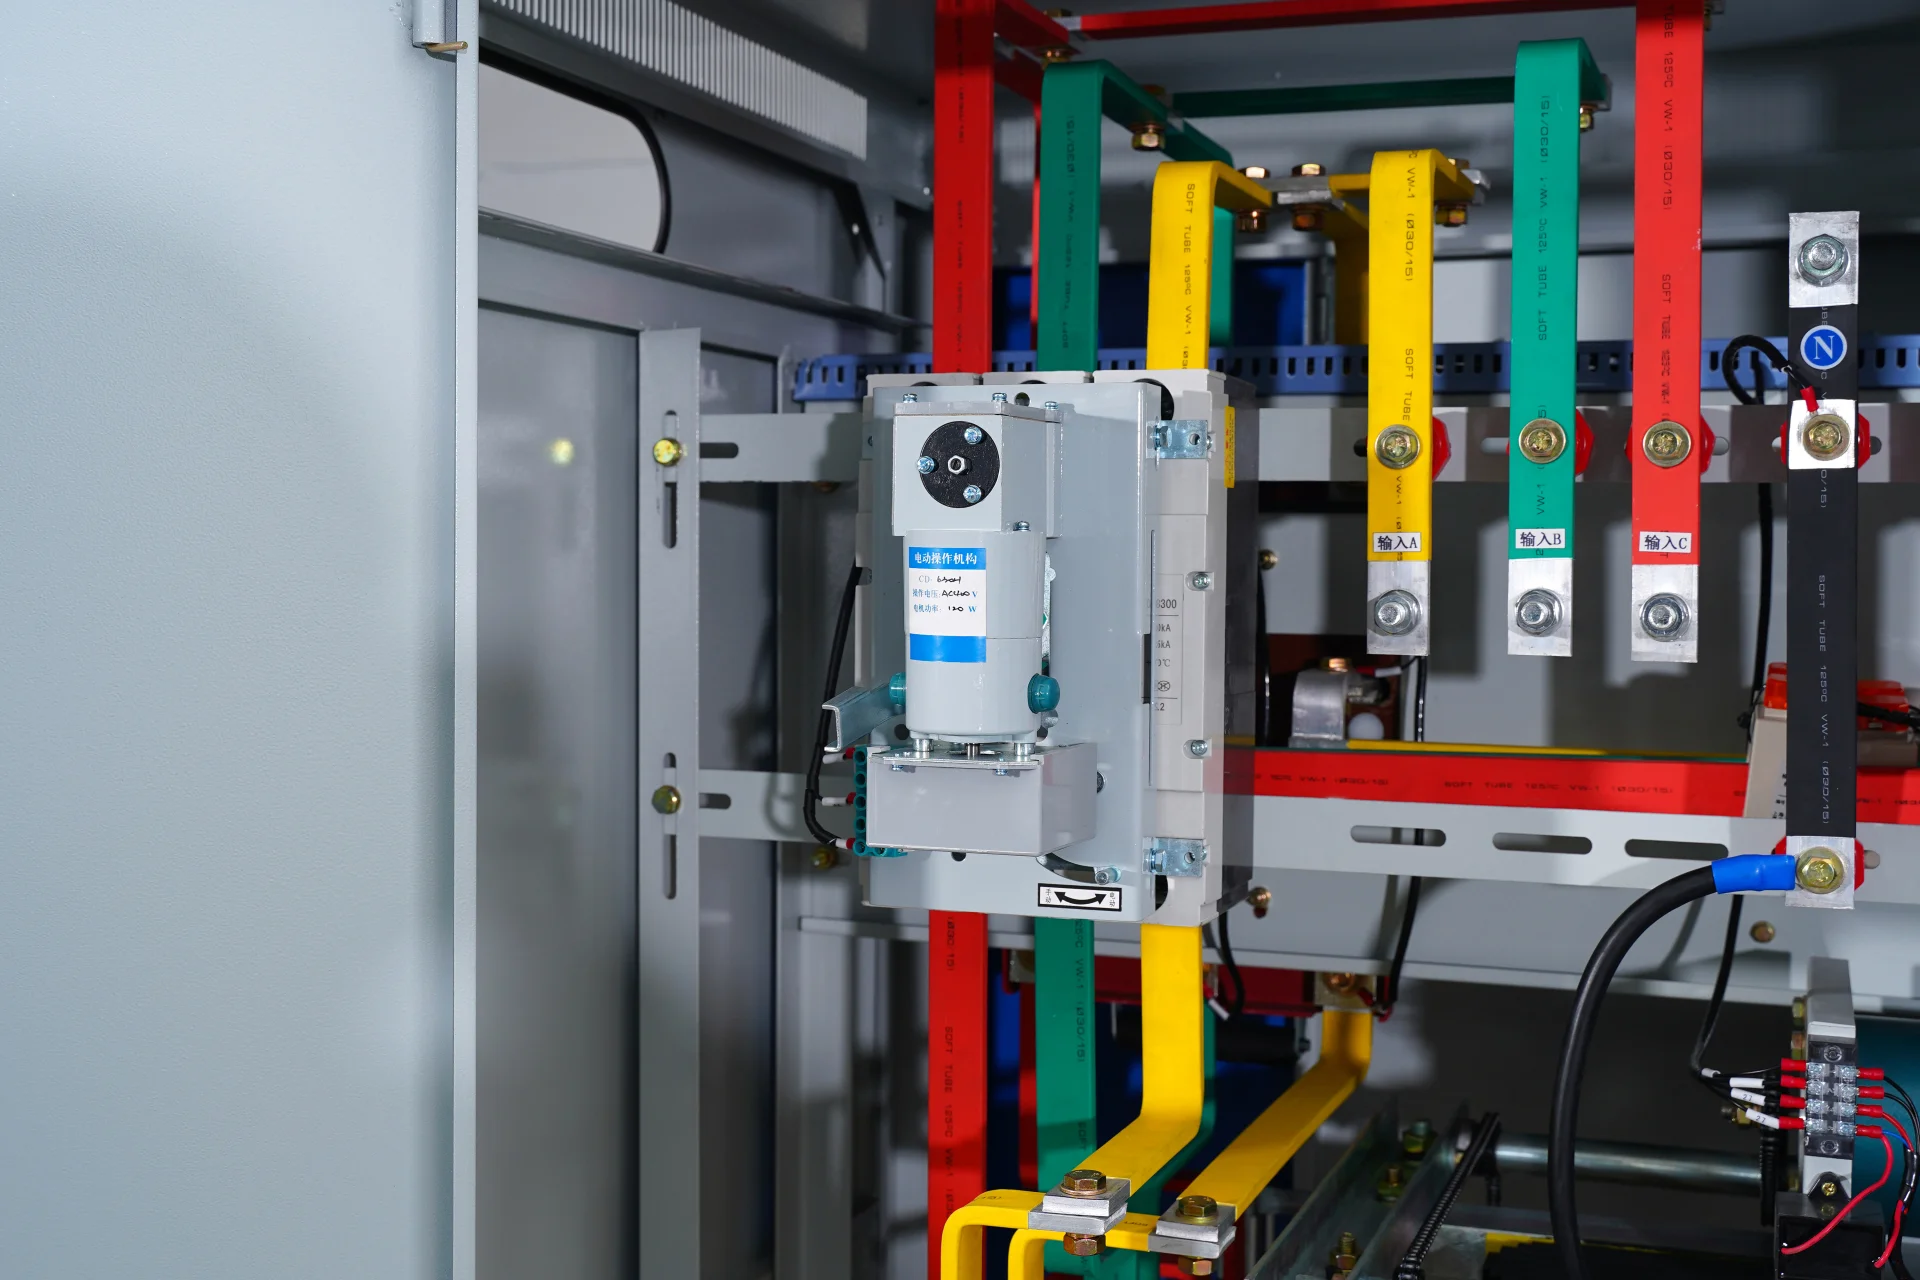
表向きの数字の裏側では、特に電力機器分野において構造的な変化が進んでいる。配電の「ラストマイル」を担う低電圧電気機器は、中・低価格帯における輸入代替から、高価格帯での画期的な技術革新へと移行しつつある。.
その原動力となっているのは、配電網そのものの役割の変化である。「第15次五カ年計画」の下、全国的な送配電網の固定資産投資額は5兆元を超えると見込まれており、そのうち配電網への投資額は約3兆元を占める見通しだ。配電網は、受動的な電力供給の終点から、発電、負荷、蓄電を調整する能動的な拠点へとその位置づけが転換されつつある。.
これにより、従来の製品ラインでは想定されていなかったシナリオに対応できる機器への需要が生まれています。その中心として注目されているのが、ソリッドステート遮断器です。接点の分離によってアークを消弧する機械式遮断器とは異なり、ソリッドステート装置はパワー半導体を用いて、マイクロ秒レベルでのアークフリー遮断を実現します。 これは、自然なゼロクロス点を持たない直流(DC)システムにおいて重要な意味を持ちます。主な用途としては、800V DCで稼働するデータセンターや、DC側のエネルギー貯蔵システムが挙げられます。.
国内メーカー各社は、この需要を取り込むために異なる戦略を展開している。Chint Electricは、一般産業および民生市場向けに、全カテゴリーにわたる製品ラインナップと大規模な流通網を活かしている。 Delixi Electricは、従来の配電設備の改修向けに、チャネルサービスと標準化製品に注力している。Liangxin Electricは、風力、太陽光、蓄電、データセンターなど、標準製品とは技術要件が大きく異なる高付加価値の分野をターゲットとしている。.
国際的な状況も、この問題に新たな側面を加えています。AI向けコンピューティングインフラの拡充により、世界中で電力網に負荷がかかっています。オーストラリアでは、シドニーにおけるデータセンターの送電網接続に関する問い合わせが20 GWに達しており、既存の送電容量を大幅に上回っています。トランスグリッド社は、約2 GWの送電容量を確保するため、新たな500/330 kV変電所の建設を計画しており、その費用はデータセンター開発業者が負担することになります。.
中国の機器サプライヤーは、こうしたビジネスチャンスに参入しつつある。変圧器メーカーの金華光(Jinhua Kuang)は、北米および東南アジアでロット単位の受注を確保しており、一部の製品はULおよびIEEEの認証を取得し、現地の主要送電網のサプライチェーンに参入している。西源電気(Sieyuan Electric)は、オーストラリアへの330 kV変圧器の納入実績がある。.
一方、貿易政策には変化の兆しが見られる。商務省は今週、中国と米国が約$30億規模の貿易を対象とした「相互関税引き下げ枠組み」について交渉中であることを確認した。この枠組みが実施されれば、一方的な圧力から制度化された交渉への転換を意味することになる。 電気機械 輸出業者にとっては、部品に対する関税の軽減がたとえわずかなものであっても、利益率の大幅な改善につながる可能性がある。.
当面の見通しは好悪が混在している。アナリストらは、ベース効果の薄れや世界的なAI投資の勢いが鈍化する可能性があることから、第4四半期の輸出の伸びは鈍化すると予想している。しかし、送電網の近代化、AIによる電力需要、高付加価値機器への移行といった構造的な成長要因は依然として健在である。.