
Las exportaciones de maquinaria eléctrica alcanzaron un récord de $262 mil millones en agosto, impulsadas por el hardware de IA
Una sola cifra mensual sobre exportaciones publicada esta semana por las autoridades aduaneras chinas pone de manifiesto dónde se encuentra el maquinaria eléctrica El sector se mantiene firme. En agosto, las exportaciones de productos mecánicos y eléctricos alcanzaron los $262.3 mil millones, lo que supone un récord para un solo mes y un aumento interanual del 33 por ciento.
Este ha sido el decimoctavo mes consecutivo en el que se ha batido el récord para ese mismo mes, y el noveno mes consecutivo de crecimiento de dos dígitos. En los primeros ocho meses de 2026, las exportaciones acumuladas alcanzaron los $1,87 billones, lo que supone un aumento del 26,9 % y representa el 64 % del total de las exportaciones de mercancías de China.
Lo que hace que este crecimiento sea digno de mención es su composición. El hardware relacionado con la inteligencia artificial es ahora el principal motor. Los circuitos integrados y los productos informáticos contribuyeron en conjunto con un 55,8 % al valor incremental de las exportaciones en agosto, lo que supuso un aumento de 18,4 puntos porcentuales en la tasa de crecimiento global de esta categoría.
Las exportaciones de circuitos integrados superaron por primera vez la barrera de los $40 mil millones en un solo mes, alcanzando los $40,73 mil millones, lo que supone un aumento interanual del 129,8 %. Las exportaciones de productos informáticos alcanzaron los $30.4 mil millones, lo que también supone un récord mensual, con un aumento del 77 %. Sin embargo, la cifra de los circuitos integrados viene acompañada de una salvedad: el volumen de exportación, en realidad, descendió un 7,9 %. El aumento del valor se debe al incremento de los precios, no a un mayor número de envíos.
Las exportaciones del sector del automóvil siguieron batiendo récords, con 1,047 millones de vehículos exportados en agosto, lo que supone el tercer mes consecutivo por encima del millón de unidades. El valor de las exportaciones de vehículos aumentó un 43 %.
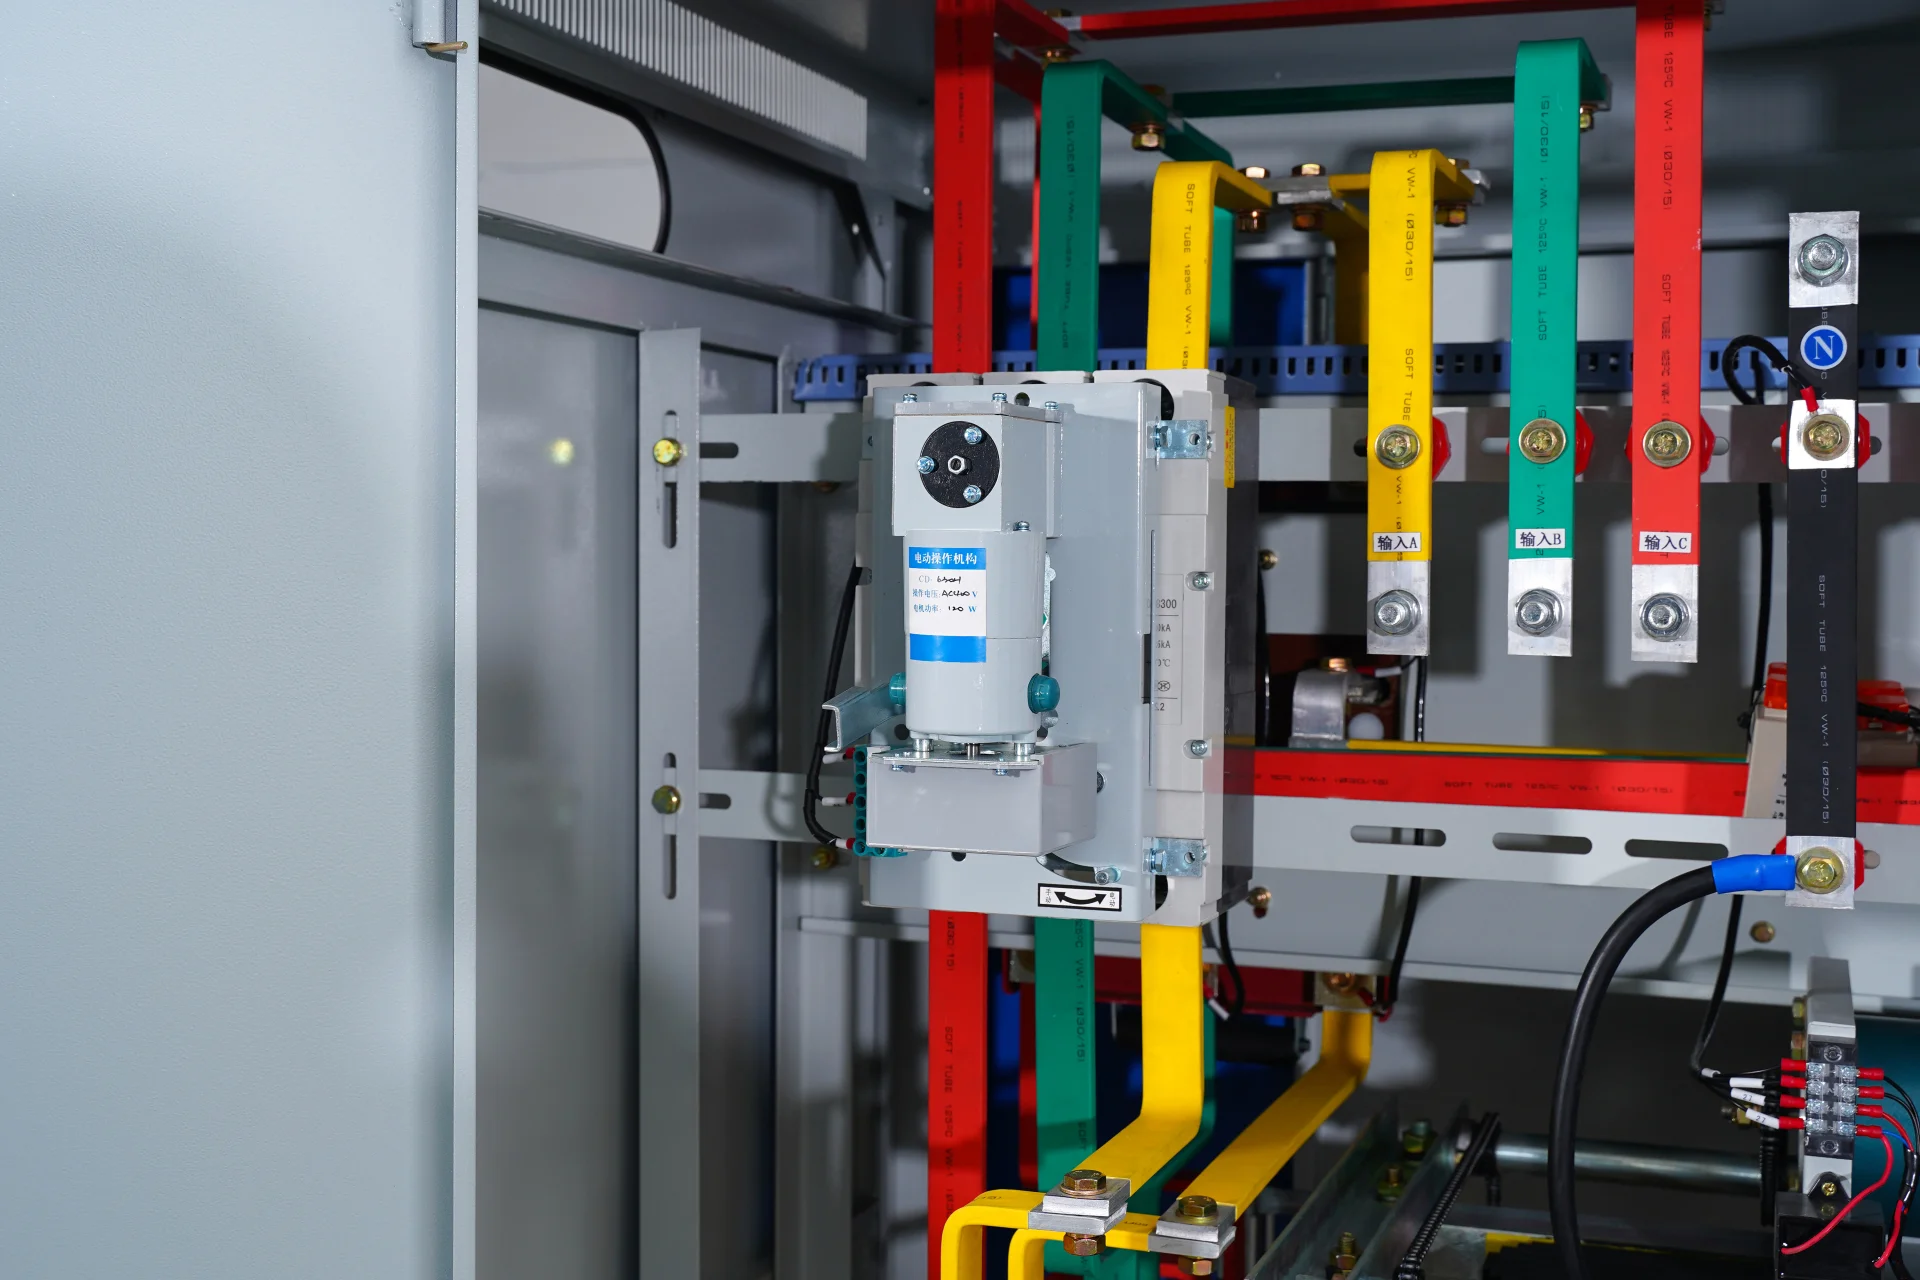
Más allá de las cifras más destacadas, se está produciendo un cambio estructural, concretamente en el segmento de los equipos eléctricos. Los equipos eléctricos de baja tensión, la “última milla” de la distribución eléctrica, están pasando de la sustitución de importaciones en la gama media-baja a avances innovadores en la gama alta.
El factor determinante es la evolución del papel de la propia red de distribución. En el marco del XV Plan Quinquenal, se prevé que la inversión en activos fijos de la red nacional supere los 5 billones de yuanes, de los cuales la inversión en la red de distribución representará aproximadamente 3 billones de yuanes. Las redes de distribución están pasando de ser puntos finales pasivos de suministro de energía a convertirse en nodos activos que coordinan la generación, la carga y el almacenamiento.
Esto está generando demanda de equipos capaces de hacer frente a situaciones para las que las antiguas líneas de productos no estaban diseñadas. Los interruptores de estado sólido están cobrando protagonismo. A diferencia de los interruptores mecánicos, que se basan en la separación de los contactos para extinguir los arcos eléctricos, los dispositivos de estado sólido utilizan semiconductores de potencia para lograr una interrupción sin arcos en el orden de los microsegundos. Esto es importante para los sistemas de corriente continua, que carecen de un punto de paso por cero natural. Las principales aplicaciones son los centros de datos que funcionan a 800 V CC y los sistemas de almacenamiento de energía en el lado de la corriente continua.
Los fabricantes nacionales están adoptando diferentes estrategias para captar esta demanda. Chint Electric aprovecha su amplia gama de productos y su escala de distribución para los mercados industriales generales y civiles. Delixi Electric se centra en los servicios de canal y en productos estandarizados para la renovación de la distribución tradicional. Liangxin Electric se dirige a escenarios de alto valor añadido, como la energía eólica, la energía solar, el almacenamiento y los centros de datos, donde los requisitos técnicos difieren considerablemente de los de los productos estándar.
El panorama internacional añade otra dimensión. La expansión de la informática basada en la inteligencia artificial está sometiendo a una gran presión a las redes eléctricas de todo el mundo. En Australia, las solicitudes de conexión de centros de datos en Sídney han alcanzado los 20 GW, lo que supera con creces la capacidad de transmisión actual. Transgrid tiene previsto construir nuevas subestaciones de 500/330 kV para liberar unos 2 GW de capacidad, cuyos costes correrán a cargo de los promotores de los centros de datos.
Los proveedores de equipos chinos están aprovechando estas oportunidades. Jinhua Kuang, un fabricante de transformadores, ha conseguido pedidos por lotes en Norteamérica y el Sudeste Asiático; algunos de sus productos han obtenido las certificaciones UL e IEEE y se han incorporado a las cadenas de suministro de las redes eléctricas principales locales. Sieyuan Electric cuenta con experiencia en el suministro de transformadores de 330 kV en Australia.
Mientras tanto, la política comercial podría estar cambiando. El Ministerio de Comercio ha confirmado esta semana que China y EE. UU. están negociando un “marco de reducción recíproca de aranceles” que abarca aproximadamente $30 mil millones en comercio. Este marco, de aplicarse, supondría un cambio de la presión unilateral hacia una negociación institucionalizada. Para maquinaria eléctrica Para los exportadores, incluso una modesta reducción arancelaria en los componentes podría traducirse en una mejora significativa de los márgenes.
Las perspectivas a corto plazo son mixtas. Los analistas prevén que el crecimiento de las exportaciones se modere en el cuarto trimestre, a medida que se atenúen los efectos de base y se enfríe, posiblemente, el impulso de la inversión mundial en inteligencia artificial. Sin embargo, los factores estructurales —la modernización de la red eléctrica, la demanda de energía para la inteligencia artificial y el cambio hacia equipos de mayor valor— siguen intactos.