
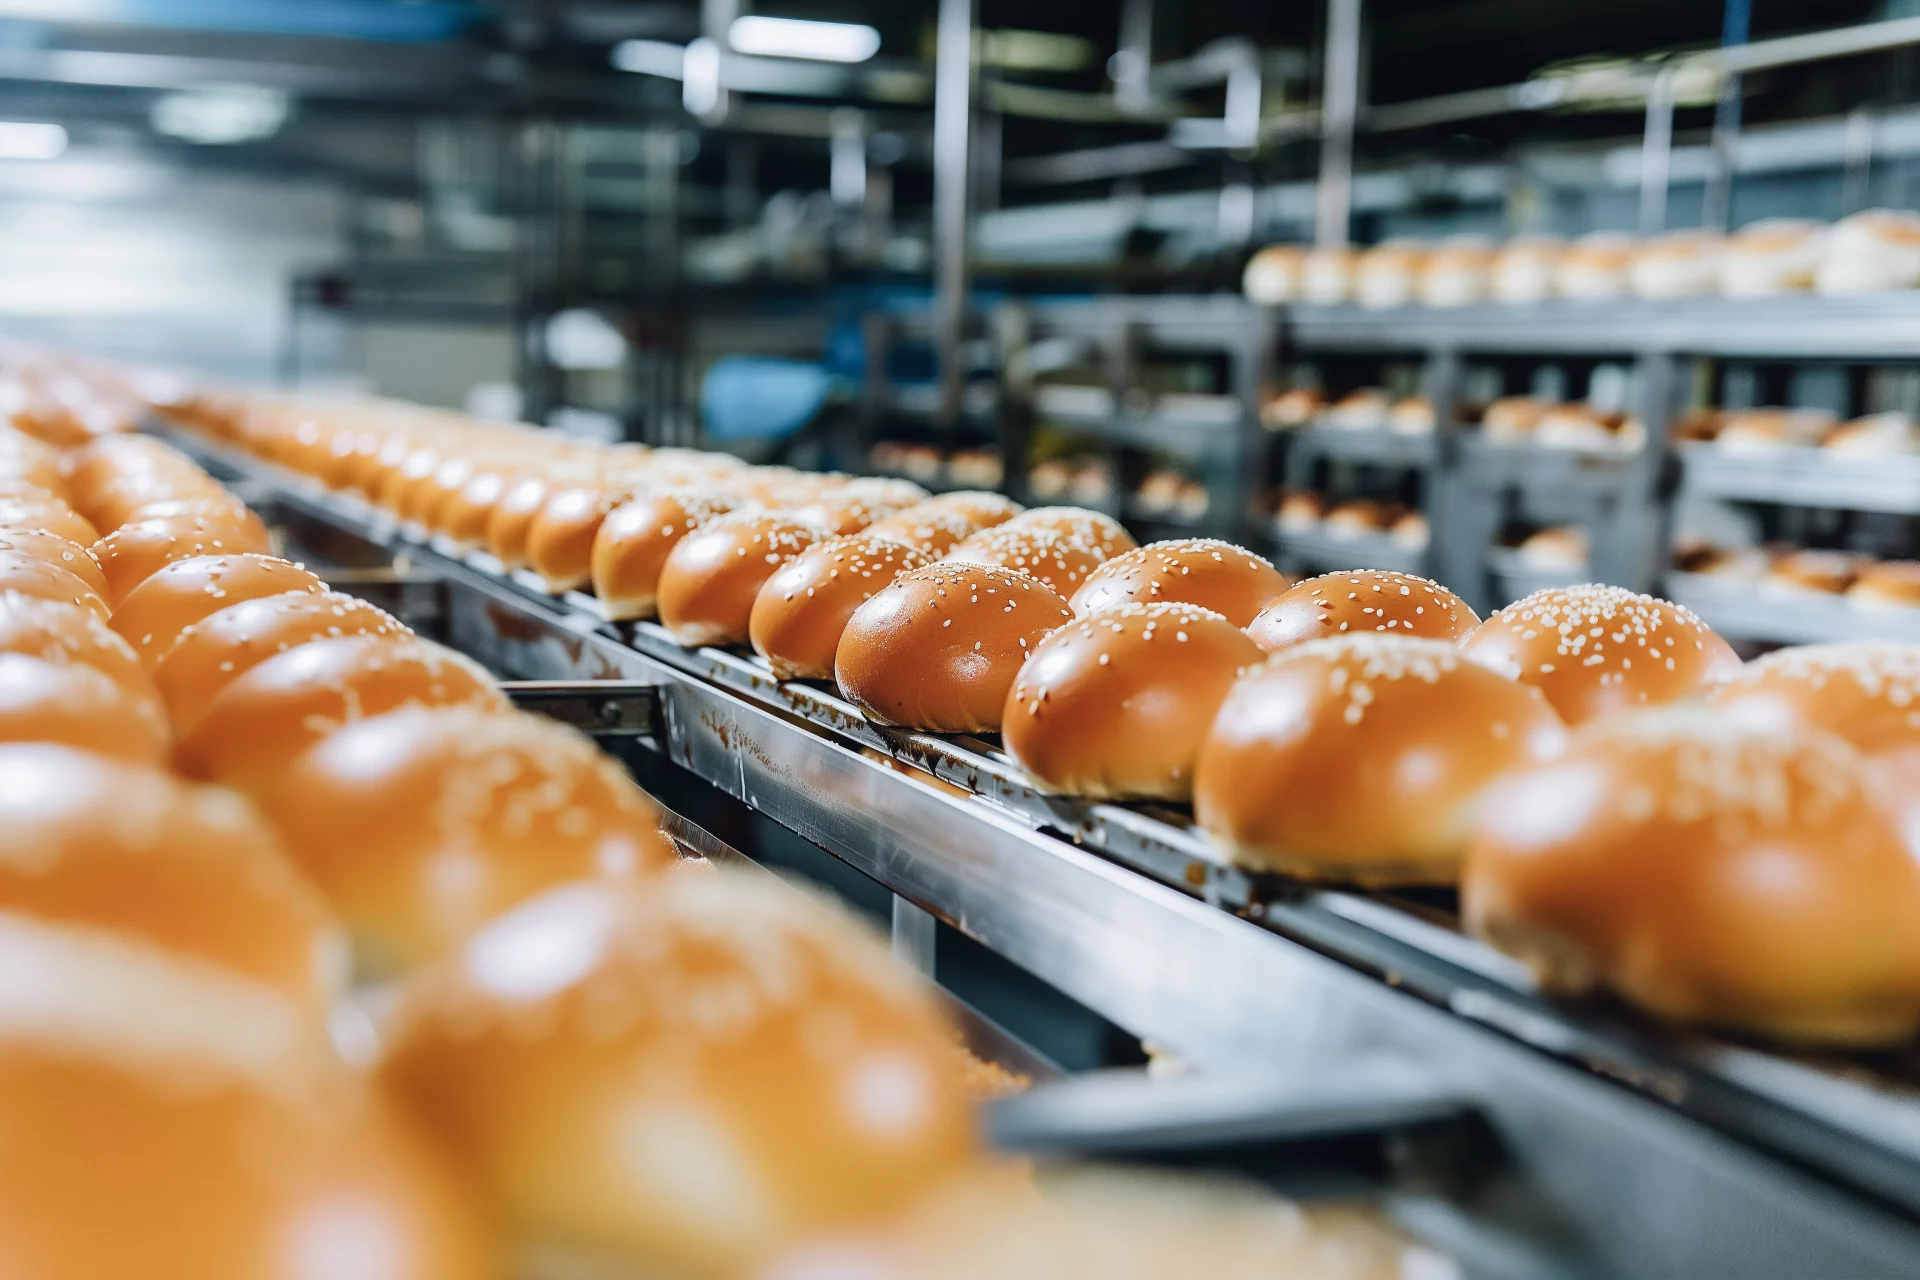
엔드투엔드 생산 라인 역량이 주요 경쟁 구도로 부상하면서 식품 가공 장비 분야의 M&A 열기가 달아오르고 있다
10월 23일, 미데라 푸드 프로세싱(Midera Food Processing)은 독립 상장 기업이 된 이후 첫 인수합병(M&A) 거래로 피닉스 이노베이션스(Phoenix Innovations)를 인수했다고 발표했다. 아칸소주 러셀빌에 본사를 둔 피인수 기업은 가금류 가공 장비를 설계 및 제조하며, 연간 매출 규모는 약 $25백만 수준이다. 규모는 그리 크지 않다. 그러나 그 방향성은 결코 소박하지 않다. 미데라의 마크 살만 CEO는 이번 인수가 ‘가금류 고객사에 완전한 가공 라인을 제공하기 위한 것“이라며, 자사의 종합 라인 솔루션 전략을 한 단계 발전시키겠다고 밝혔다. 가금류 부문은 소비자들이 고단백 식단으로 전환하는 추세에 힘입어 이 플랫폼에서 가장 빠르게 성장하는 카테고리 중 하나다.
이미지 출처: 699pic.com
이러한 논리는 단편적인 것이 아닙니다. 같은 주, JBT Marel은 시카고에서 열린 PACK EXPO International에서 수율 50%를 높여주는 바닥 설치형 주스기부터 로봇을 활용한 캐치웨이트 포장, 트레이 밀봉, 계량 및 라벨링이 통합된 자동 트레이 포장 및 밀봉 라인, 그리고 완전한 건식 및 습식 반려동물 사료 가공 라인에 이르기까지 포괄적인 엔드투엔드 솔루션을 선보였습니다. 크로네스(Krones)는 자사 부스를 통해 가상 쇼룸과 고속 무균 라인을 적극 홍보하며, “가치 사슬의 모든 단계를 연결”하는 통합을 강조했습니다. 2,700여 개가 넘는 참가 업체 중에서 단일 기계만 판매하는 부스는 점차 줄어들고 있습니다. 라인 수준의 운영 데이터를 제공하는 솔루션들이 주목을 받고 있습니다.
수요 측면의 변화는 수치에서 명확히 드러납니다. 최신 미국 산업 보고서에 따르면, 2024년부터 2030년까지 가장 빠르게 성장할 식품 가공 기계 부문은 연평균 약 4.0%의 복합 성장률을 기록할 것으로 예상되는 검사 장비이며, 그 다음으로 성형 및 장식, 액체/페이스트 가공 부문이 뒤를 이을 것으로 전망됩니다. 구매의 가장 큰 동인은 생산 능력이 아닙니다. 바로 노동력에 대한 의존도를 줄이는 것, 즉 자동화 장비, 직관적인 제어 시스템, 그리고 수동 개입이 덜 필요한 시스템입니다. 품질 관리와 식품 안전이 두 번째로 중요한 요인으로 꼽히며, 특히 검사 시스템, 결함 탐지, 추적 가능성의 중요성이 커지고 있습니다.
중국의 시장 규모는 또 다른 참고 기준이 됩니다. 중국의 식품 가공 설비 이 시장은 2026년에 전년 대비 9.2% 증가한 4,850억 위안에 달할 것으로 전망되며, 연간 수출액은 $12억을 넘어설 것으로 예상된다. 수출 구성도 변화하고 있다. 곡물 심층 가공 장비의 경우, 2026년 상반기 평균 수출 가격이 전년 동기 대비 7.9% 상승했으며, 전체 라인 통합 및 공정 패키지 모델에 따른 고부가가치 제품의 수출 비중이 사상 처음으로 28.5%를 넘어섰다. 단일 기계 수출 방식은 라인 단위로 공급하는 방식으로 대체되고 있으며, 이는 미데라(Midera)의 인수 사례와 동일한 결론을 시사한다. 즉, 고객들은 5곳의 서로 다른 공급업체로부터 부품을 조달해 생산 라인을 구성하기를 원하지 않는다는 것이다.
기술 측면에서는 절단 장비가 구체적인 성과를 보여주고 있습니다. Urschel은 이번 주 덴마크에서 열린 FOODTECH에서 ‘Little Gem Aspire’ 다이스기를 출시했는데, 이 제품은 특허받은 StatiCut 및 크로스컷 나이프 어셈블리를 사용하여 2mm에서 20mm까지의 슬라이스와 최대 20mm 크기의 다이스 절단이 가능하며, 사용 편의성과 처리량을 균형 있게 갖춘 소형 기계로 포지셔닝되었습니다. ‘어피니티 인테그라(Affinity Integra)’는 고지방 육류, 끈적거리는 제빵 재료, 절단이 어려운 제품을 대상으로 하며, 깔끔한 절단력과 높은 수율을 강조합니다. 이는 사소한 세부 사항처럼 들릴 수 있습니다. 하지만 하루 10시간 이상 가동되는 생산 라인에서 수율이 1%만 향상되어도 원재료 비용 절감으로 직접 이어집니다.
코마우(Comau)와 오토마(Automha)는 파르마에서 열린 ‘시버스 테크(Cibus Tec)’ 행사에서 한계를 한층 더 넓혔습니다. 두 회사는 입고 자재 관리, 가공, 픽 앤 플레이스, 포장, 팔레타이징, 자동 창고 보관, 출고 유통에 이르는 전체 공정을 공동으로 선보였으며, 보호 커버 없이도 식품 취급 현장에서 직접 작업할 수 있는 NSF H1 식품 등급 윤활유를 사용하는 로봇 제품군도 함께 소개했습니다. 자동화는 포장 단계에서 가공 단계로 확대되고 있으며, 로봇이 식품과 직접 접촉하는 사례가 증가하고 있다.
미데라로 돌아가 보겠습니다. 피닉스 이노베이션스의 사업 포트폴리오는 바늘 주입, 양념 침지, 텀블링, 열처리 등을 아우르며, 단백질 가공 분야에서 오랜 기간 고객사와의 관계를 유지해 왔습니다. 미데라는 이미 전처리, 열처리, 포장 분야에 걸쳐 30개 이상의 브랜드를 보유하고 있습니다. 피닉스를 인수함으로써 가금류 제품 라인의 빈틈을 메울 수 있게 되었습니다. 살만의 메시지는 직설적이었습니다. 바로 식품 가공 설비 시장은 매우 분산되어 있으며, 미데라는 앞으로도 적극적인 인수 주체로 남을 계획이다.
장비 제조사들에게 이 신호는 분명합니다. 개별 기계의 성능과 가격은 여전히 기본 기준입니다. 하지만 고객들은 처음부터 끝까지 원활하게 가동되는 생산 라인을 위해 기꺼이 추가 비용을 지불하려는 경향이 점점 더 강해지고 있습니다. 검사 장비의 성장 주도, 통합 생산 라인의 점유율 상승, 그리고 제품군 완비를 중심으로 한 인수합병 등 모든 요소가 같은 방향을 가리키고 있습니다. 즉, 식품 가공 장비 시장의 경쟁 구도가 단순히 기계를 판매하는 것에서 확실성을 판매하는 것으로 전환되고 있다는 것입니다.