


 搜索


如今工厂里检测仪器随处可见。走进任何一家电子厂,每个工作台上都能看到几台。
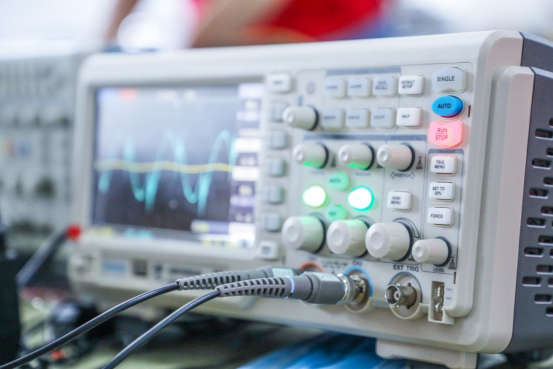
图片来源:摄图网
市场在增长,不算爆发,但稳步向上。
2025年全球测试设备市场规模达到486.5亿美元。MarketsandMarkets预计2032年将增至763.8亿美元。另一份报告将更广泛的市场规模定为2025年的3600亿美元,并预测2032年将达到5355亿美元。
增长动力来自哪里?质量标准在收紧。这不是一时现象,而是制造业现在的常态。
以电动汽车电池为例,它要经过数百次测试。一枚半导体芯片从晶圆到封装要经历五十多次检测。每一个环节都需要仪器。
中国市场增速快于全球平均。今年可能突破200亿元,2023年时约为140亿元。出口也在增长。2025年分析仪器出口额达36.3亿美元,增长42%。2026年前四个月出口额达9.61亿美元,比去年同期增长16%。
主要出口目的地是美国、俄罗斯、印度、德国和新加坡。印度在今年初升至第二位。
主要厂商包括是德科技、罗德与施瓦茨、泰克、安立、福禄克和Fortive。它们都在投资5G和电动汽车测试领域。
国产品牌正在追赶。示波器、万用表、信号发生器,国产品牌现在已能满足大部分常规检测需求。价格比进口产品低三到五成。
设备本身也在变化。以前是单机运行,现在联网了,数据直接传到生产系统。AI正逐步融入测试软件。X射线检测设备使用机器学习技术,能自动识别不良焊点,有些甚至能判断缺陷是否可接受。
能源转型是重要的推动力。太阳能板需要测试,风机需要测试,电动车需要大量测试。电池性能、热管理、电磁兼容,现在都是车企的常规检测项目。
Zacks在4月发布报告称工厂自动化领域表现疲软,但部分企业仍在增长。福禄克和Fortive正受益于5G需求。
挑战同样存在。宏观经济不稳,终端市场波动,部分地区汇率不利。进口部件关税推高成本,也拖慢了进度。但关税也有好的一面——促进了本地生产。
维护服务是收入增长的一部分。校准、维修、售后支持,这些业务带来稳定收入,也让盈利更具可预见性。
展望未来,5G持续铺开,半导体工厂不断扩张,电动车产量继续攀升。工业4.0需要持续监测,AI和物联网为测试设备创造了新的应用场景。
买家应关注总成本,而不仅仅是标价。校准费、耗材、维护、停机,加起来是一笔不小的开支。供应商响应速度往往比初始价格更重要。
示波器是最大的品类,每个实验室都有。信号发生器需求也很高。万用表无处不在,是测试车间的主力设备。
中国国产设备进步很大。五年前实验室主要买进口设备,现在不一样了。上海一位分销商说,国产品牌在常规检测中已被纳入考虑范围,高端仍然倾向进口,但差距正在缩小。
半导体测试领域热度很高。2025年全球销售额达112亿美元,增长48%,中国市场约占四成。在2026年SEMICON China展会上,国内企业展出了面向AI芯片和车规级芯片的新设备。
环境测试是另一个增长点。温箱、湿箱、振动台,电动汽车电池需要在极端条件下测试——寒冷、炎热、潮湿。制造商在增加采购这类设备。
电磁兼容测试也在增长。电磁兼容对电动车和5G设备至关重要,新法规要求更多测试,实验室正在增加产能。
软件越来越重要。仪器现在配有分析工具,帮助用户解读数据、自动生成报告,有些还能利用AI识别异常值。
政策支持国产替代。十五五规划将仪器列为重点领域,进口替代是既定政策,研发有资金支持。
一些本地企业与高校和科研院所合作,希望缩小技术差距。中端产品已显现明显进步。
培训越来越重要。新仪器结构复杂,操作人员需掌握软件操作,正确解读数据。供应商如今提供更多培训服务。
市场格局分散,没有一家独大。是德科技份额最大但仍不到20%,为新进入者留有空间。
租赁也是一种选择。部分实验室选择租赁而非购买,前期成本较低,在初创公司和小型厂商中颇受欢迎。
行业数据显示,2020年以来每年都在扩张,年增长率在5%到10%之间。
总体来看,市场健康,虽有逆风但基本面扎实。各行业都需要更多检测,质量要求持续提升,这一趋势不会改变。